
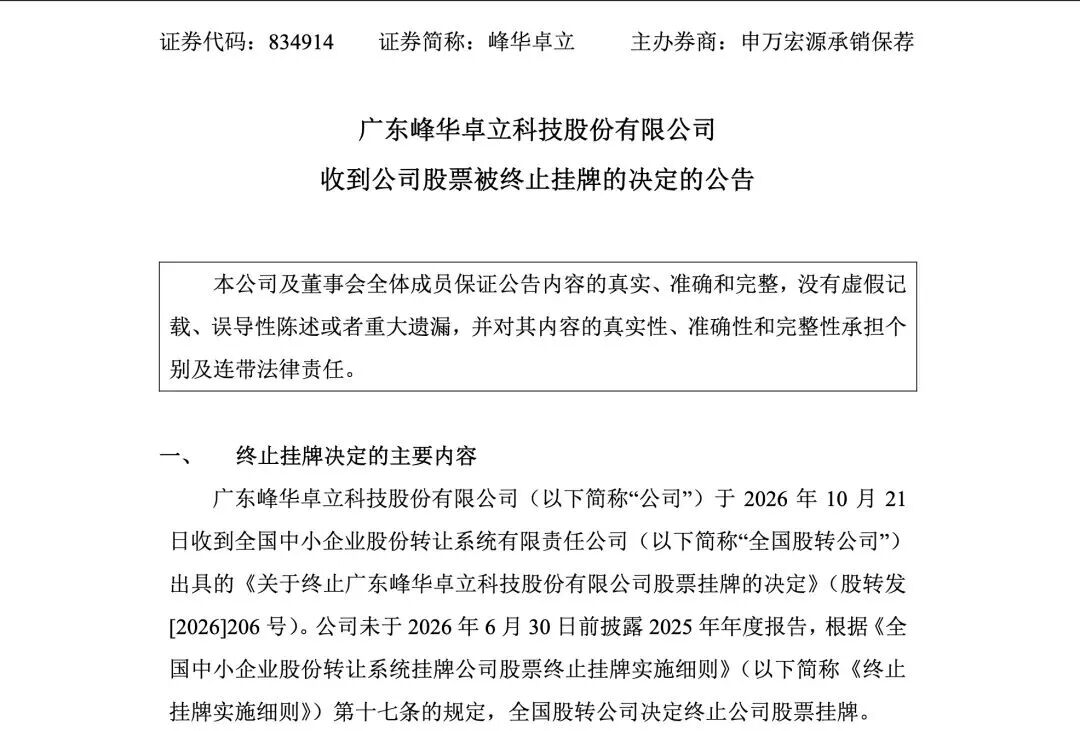
2026年10月,一则消息引发增材制造行业关注:国内粘结剂喷射(3DP)砂型3D打印的“老牌标杆”——广东峰华卓立科技股份有限公司,在2026年9月被法院裁定受理破产清算申请后,于10月21日正式收到股票终止挂牌决定,将从新三板摘牌。
这家曾获评国家级专精特新“小巨人”、广东省制造业单项冠军,技术源自清华大学颜永年教授团队、深耕砂型3D打印二十年的行业先行者,为何最终走到破产清算这一步?它的陨落,又给3D打印行业留下怎样的警示?
01
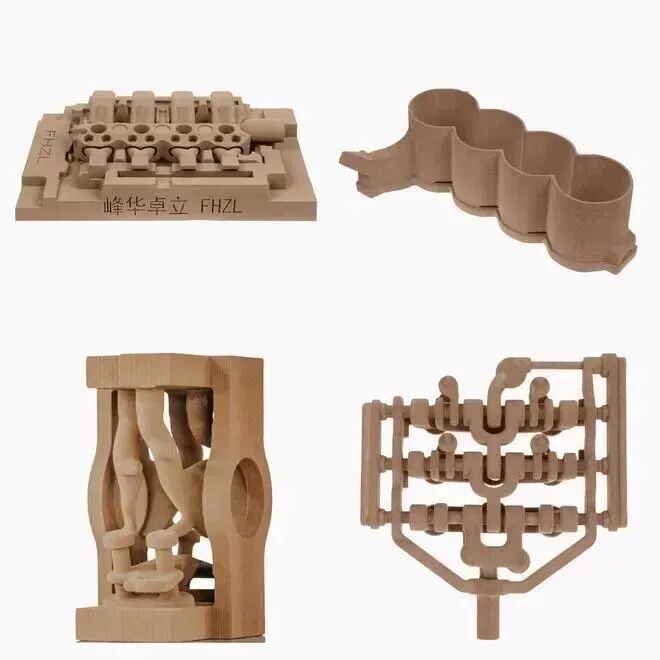
峰华卓立总部位于广东佛山,是国内最早从事3DP砂型3D打印装备研发制造的企业之一,技术脉络可追溯至1997年颜永年教授团队启动的无模铸型制造(PCM)攻关,曾被誉为“中国砂型3D打印商业化开拓者之一”。
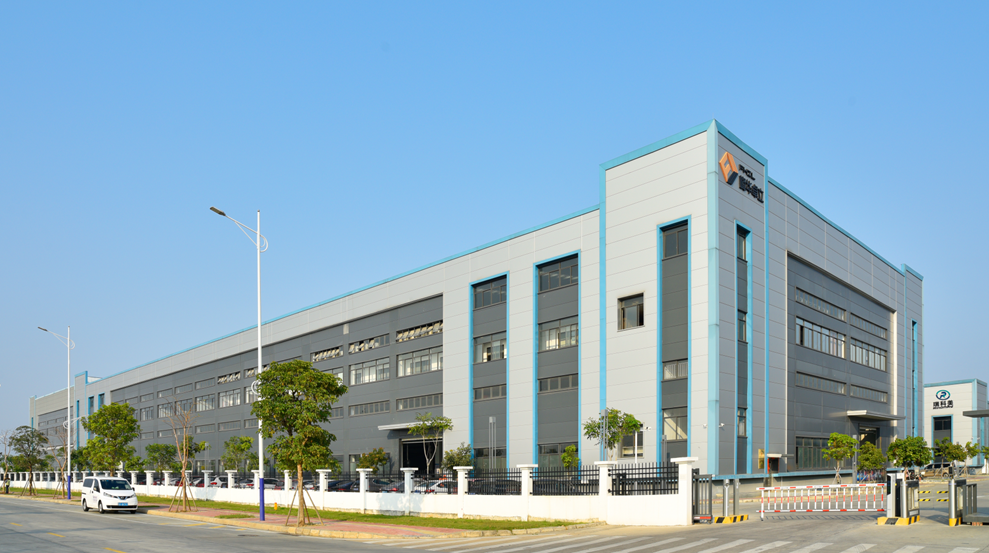
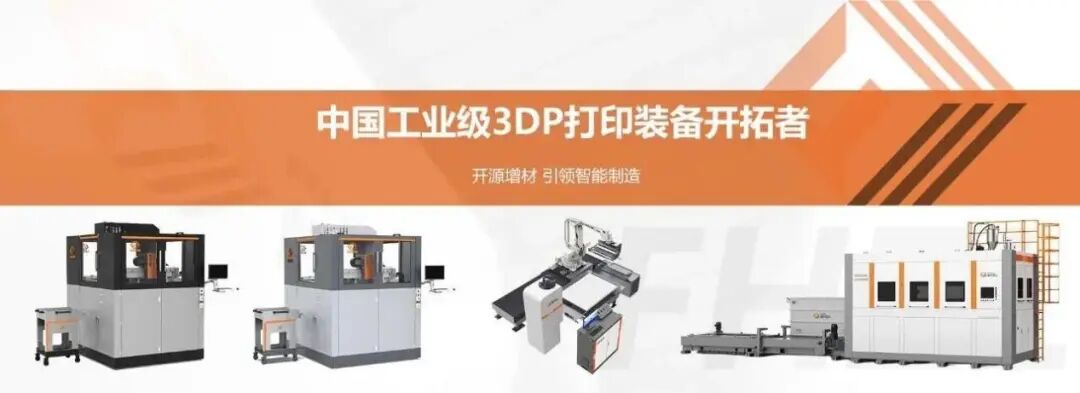
2024年,峰华卓立被湖南博深数智科技有限公司并购,湖南博深数智科技公司系湖南博深集团全资子公司,湖南博深集团是一家大型控股集团,2024年《财富》中国500强企业,实力雄厚。收购后,博深数智的实际控制人彭铁缆成为峰华卓立的实际控制人。
此时,峰华卓立全年营收突破1.84亿元,可提供完整“3D打印+智能铸造”一体化产线的本土厂商,一度被行业视作对标国外ExOne、Voxeljet的国产核心力量。
但光环之下,危机早已暗流涌动。据公开公告,2024年公司净利润亏损超2088万元,未弥补亏损已超过实收股本总额的三分之一;销售收入同比下滑9.34%。
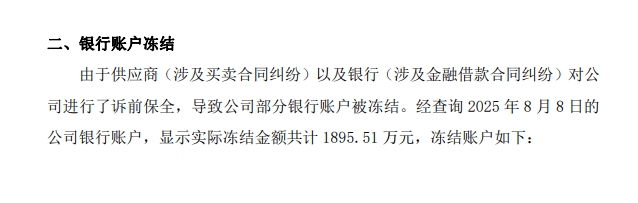
2025年8月,公司披露多笔银行贷款逾期,银行账户实际冻结金额约1895万元,存货、土地房产、大批生产设备被查封。
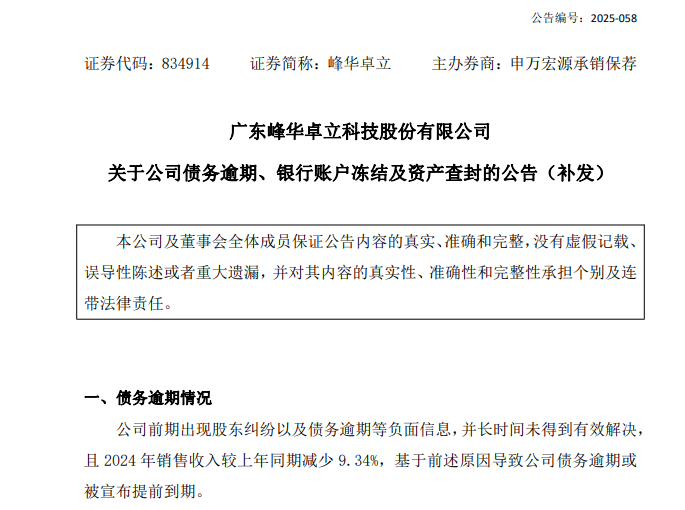
2025年5月,公司因未能按期披露2025年年报被强制停牌。
2026年9月22日,佛山市中级人民法院裁定受理申请人对公司的破产清算申请。
时至2026年10月21日,正式收到股票终止挂牌决定,将从新三板摘牌。
02
有市场消息指,2024年公司控股股东由创始人屈志变更为湖南博深数智科技有限公司(实控人变更为彭铁缆),控制权变更随即引发争议,内部动荡直接传导为资金链断裂:银行断贷、供应商挤兑、账户冻结、资产查封接踵而至,经营陷入雪崩。
另一方面,细分市场天花板与重资产扩张的双重挤压。
3DP砂型铸造3D打印虽是增材制造里的细分方向,但下游铸造业整体数字化渗透率仍低,市场教育期长、订单分散,单台装备价值高、交付周期长,营收体量天然受限。
在此背景下,峰华卓立又选择“设备+服务+云平台”的重资产路径,并从砂型横向扩张到金属、陶瓷,还在成都设立维珍高新材料、四川卓华增材等多家实体重金布局。当营收下滑、融资受阻时,沉重的产能与债务包袱便成为压垮经营的巨石。
此外,行业竞争加剧与“冰火两重天”的分化。
当前中国3D打印行业整体高歌猛进:如拓竹科技2025年营收突破100亿元,华曙高科拟募资39亿元扩产,2026年一季度中国3D打印出口同比增长119%。
但繁荣之下,竞争同样白热化。在砂型3D打印细分,三帝科技、共享集团等同行“做得如火如荼”,新入局者持续涌入,凭借资金、人才、技术优势挤压老玩家的市场份额与议价能力。
行业越红火,对技术优势不明显、资金实力不雄厚、市占率不高的公司越不友好。
03
峰华卓立的案例,给3DP砂型3D打印乃至整个增材制造行业敲响警钟。行业的“活法”,或许在于以下几条:
其一,做深场景,别只做“设备商”。
单一卖设备的商业模式利润薄、抗周期差。真正有生命力的路径,是绑定汽车、军工、泵阀、新能源等下游龙头企业,做“3D打印+铸造”的整体解决方案和长期服务,把一次性设备销售转化为持续的服务收入与深度客户关系。
其二,现金流为王,克制重资产扩张。
技术迭代快、市场尚未爆发的行业,最忌盲目铺产能、跨领域、多地产能。应优先保障现金流和造血能力,用轻资产模式(打印服务、云平台、协同制造)替代沉重的固定资产投资,留足过冬的粮草。
其三,稳定治理,保障公司发展基调。
技术创始人与资本的结合,必须事先约定清晰的股权架构、决策机制和退出安排,避免控制权之争成为压垮公司的最后一根稻草。治理稳定,是企业最大的无形资产。
其四,建立真正的技术护城河。
在专利、材料、工艺、软件等环节持续投入,形成难以复制的差异化能力,避免陷入同质化价格战。没有技术优势的公司,注定在巨头进场后被迅速出清。
结语
3D打印行业正处在从“小众技术”走向“规模制造”的黄金窗口,机会巨大,但淘汰也在加速。
行业的竞争,从来不只是技术的竞争,更是现金流、治理、战略和生态的全面较量。
本文来自投稿,不代表佛山财经网立场,如若转载,请注明出处:https://www.fscjw.com/20635.html
佛山财经新传媒,是一家致力于提供佛山本地财经资讯、高端金融数据及产业报告的全媒体平台机构。我们向希望寻求真相的读者提供可信赖的信息源,以客观、专业的视角提供佛山热点财经资讯。投稿/商务邮箱:63119918@qq.com
 微信扫一扫