
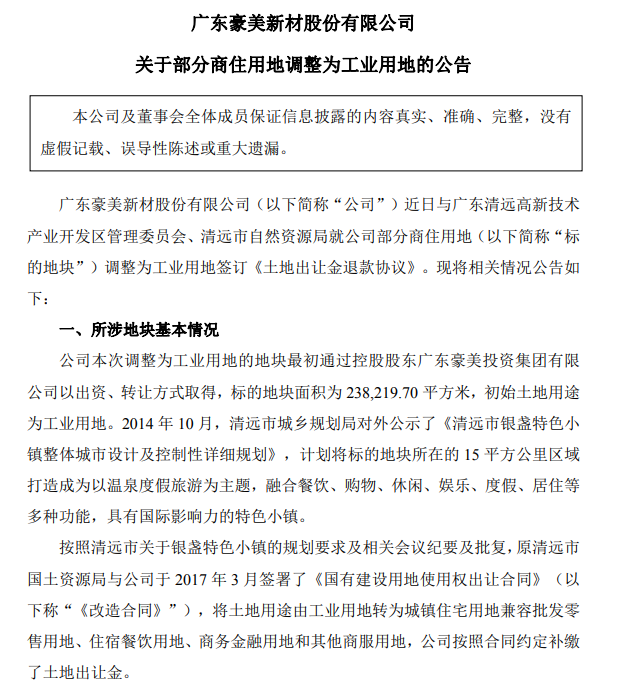
2026年10月15日,佛山的上市公司豪美新材发了一则不起眼的公告。
清远高新区一块近23.8万㎡的土地,要从商住用地调回工业用地,退回土地出让金6811万元。公告写得克制,理由只有一句:厂区短期内搬不走,按商住用途建设反而要面对闲置和违约的风险。
10月20日,这家公司的全资子公司佛山喜得新材料有限公司在佛山千灯湖中轴北延摘下一块商业用地,计划建“有色金属展贸总部及轻量化新材料研发创新中心”。
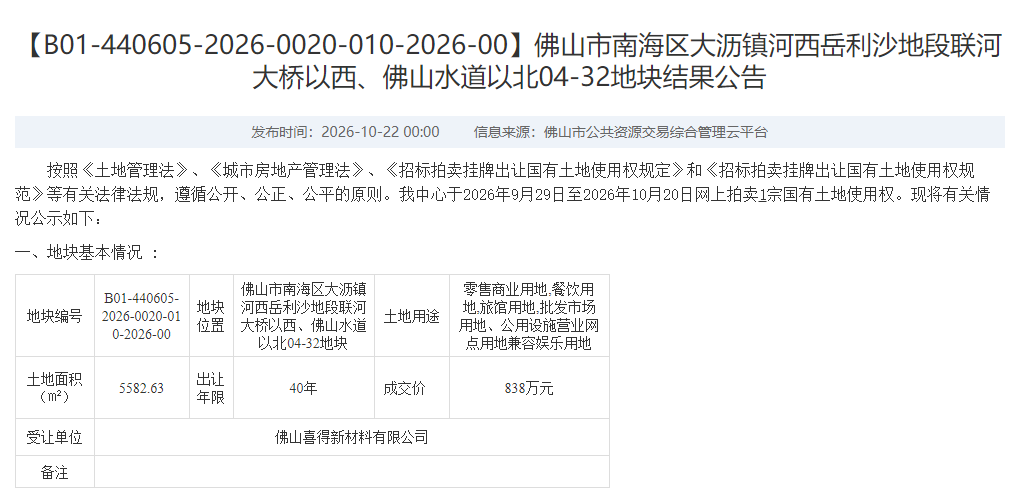
一退一进,隔了5天。
退的是清远一块曾经被规划为温泉度假特色小镇的商住地,进的却是佛山核心区一块仍然带着商业用地身份的地块。
两块地朝相反方向挪动,本身已经值得看一眼。但真正让这个动作显得不寻常的,是豪美当下的财务处境。
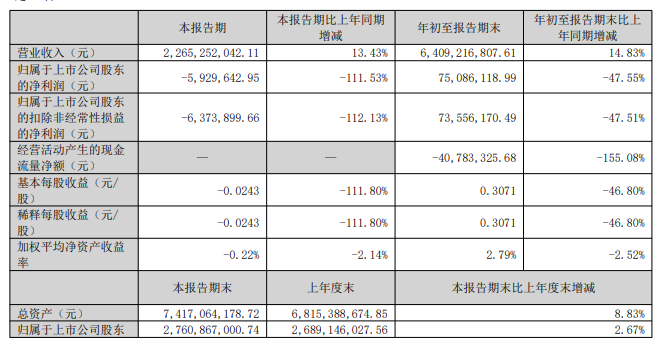
从最新财报来看,豪美新材2026年前三季度,营收64.09亿元,同比增长14.83%,归母净利润7508.61万元,同比下降47.55%。其中,若仅看第三季度,营收22.65亿元、增长13.43%,归母净利润却是-592.96万元,更是直接由盈转亏。经营现金流净额-4078.33万元,销售毛利率从上半年的9.64%进一步降到9.18%,资产负债率62.78%。钱在流出,产能在铺,而利润却再加速滑向亏损。
当然,这也并非豪美新材一家的困境。早在笔者早前的《佛山铝型材的破局时刻》一文中就曾提到铝型材行业当下的困境。
但在这样的年份里,一家企业选择在核心区拿一块商业用地,值得多问一句为什么。
在弄清这个问题之前,我们可能要先来了解佛山的这家上市公司到底经历了什么。
豪美不是一家习惯站在聚光灯下的公司。它做铝型材起家,2020年在深交所上市,主营一直是铝基新材料,建筑铝型材、工业铝型材、汽车轻量化三条线并行。
上市后的前几年,豪美的收入一直在稳步向上,直到2025年,营收虽增至77.78亿元、增长16.58%,净利润却降至1.18亿元、下降43.47%,“增收不增利”才第一次清晰浮现。面对加工费下滑和毛利率收缩,豪美没有停在原地,它把产品结构往工业材和部件方向调,把资源从“按吨卖建筑型材”往“按件供工业部件”那一端挪。
这一点,从2026年上半年的收入数据可见端倪。
工业用铝型材收入17.93亿元,增长31.68%,占总营收的比重从37.99%升到43.27%,第一次超过汽车轻量化成为第一大收入来源;汽车轻量化收入10.75亿元,增速从2025年全年的28.56%放缓到11.74%;建筑用铝型材9.36亿元,微降0.67%。
但结构调了,利润的底色没跟着换,汽车轻量化毛利率从2025年全年的14.01%降到2026年上半年的11.21%,加工费承压贯穿所有板块。盘子做大了,“按吨卖”的底色却还留在原地。
而千灯湖那块地要装的,恰恰是试图改变这个底色所需要的东西。
有色金属展贸总部对应的不是又多一间办公室,而是一个交易、展示和渠道组织的节点。
豪美起家于大沥,大沥是中国有色金属名镇,沿千灯湖中轴北延和桂和路两侧已经立着坚美展贸、龙汇大厦、华昌中心、伟业国际、中铝大厦、铝协大厦等七座有色金属总部楼宇,兴海、兴奇、兴美、宇成四家百亿级贸易企业聚在那里。
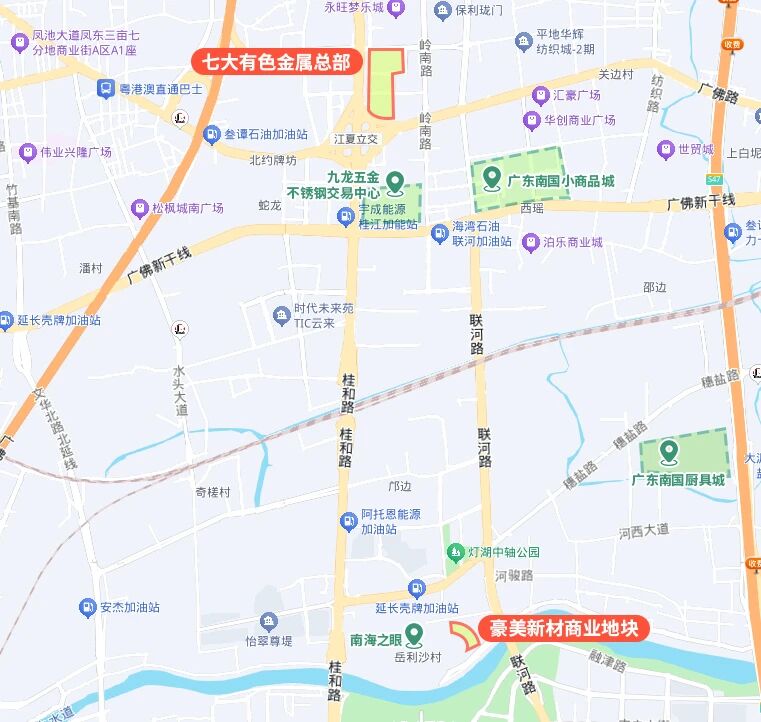
豪美在这个节点上补一个展贸总部,嵌入的是一条已经成形的产业带,而不是在一片空地上重新讲一个故事。展贸功能本身不直接贡献制造利润,但它试图把工业材从“按吨加工”的环节,往“按品牌和渠道组织交易”的环节延伸一步。
但展贸节点只解释了这块地的一半用途。另一半是研发创新中心。
数据显示,上半年研发费用1.35亿元,同比增长16.78%,投向包括汽车轻量化材料、液冷散热器、机器人结构件和低空飞行器结构件。
这些课题听起来都在往高附加值方向走,但它们依赖的人才、客户对接和联合开发资源,集中在广佛交界一带,而豪美的制造和研发主体长期锚在清远。研发费用花在报表上是一笔当期支出,花在什么地方,却决定了它能不能变成部件订单和客户认证。千灯湖中轴对望金融高新区,紧邻在建的南海艺术中心,这个位置对于招引研发人员和对接广佛创新资源的意义,是清远厂区或者大沥镇区给不了的。
这块地首先是研发布局的空间前置,楼宇只是载体,不是最终目的。
那么,为什么一定是这里?
因为大沥对豪美来说,从来不是一个“新进入的市场”。它是根系。
1991年,豪美铝材在南海大沥创建成立。那是大沥作为“中国铝材第一镇”野蛮生长的年代,铝型材沿着广佛公路一车一车往外拉,贸易、加工、仓储挤在同一片镇域里。
豪美是改革开放后第一批从大沥走向全国的沥商,骨子里带着大沥特有的“工储贸一体”基因:制造是底子,但交易的触觉比制造更早伸出去。
2005年清远生产基地建成投产,制造主体外迁,铝型材的挤压、熔铸、深加工搬到了清远高新区,但豪美的注册地、根系和人脉网络,始终没有离开大沥太远。
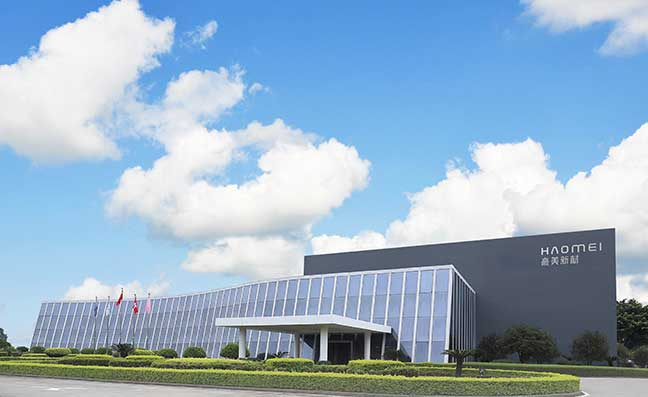
这是一种典型的佛山产业迁徙路径:制造往成本更低、土地更宽裕的腹地走,但交易、信息和身份认同留在专业镇。豪美不是“离开”大沥,它是把大沥的制造底盘拉长到了清远,而脑袋和神经末梢还挂在广佛交界。
理解了这一层,再看“沥商回家”,就不会把它读成一个情感叙事。
大沥在鼎盛期集聚了近两百家铝型材企业,建筑铝型材产量占全国三成,但土地开发强度逼近极限之后,制造环节被一寸一寸挤出去,镇域里剩下的空间,只能装得下交易、研发和总部这类“亩产”更高的环节。
当千灯湖中轴北延把这些空间重新打开时,豪美回来,不是“投资家乡”四个字能概括的。
它是一个把根留在交易端的公司,在根系所在的土地上,重新为自己找一个与制造底盘匹配的神经中枢。
退回清远商住地块、资金转向千灯湖,本质是豪美重新排列资本的优先级:放弃地产增值的想象,把资源全部押回产业转型主线。
外界很容易把这次拿地简化成总部搬迁、或者蹭一把沥商回归的政策红利,但放在更长的时间轴上看,它是一套 “制造在外、大脑在内”的分工闭环的补全。
清远承接重资产生产,稳住产能、控制制造成本;千灯湖靠近广佛科创资源与高端客户,用来做方案对接、试样迭代、联合研发,为汽车轻量化、液冷、低空结构件等高附加值赛道拿认证、抢定点。一百多公里的距离,目标是让前端需求牵引后端制造,跳出单纯拼吨价的老路子。
但它的考验,也同样藏在这个“双中心模式” 里。
当下公司经营现金流转负、负债率偏高、在建工程持续投入,而总部研发楼属于长周期资产,展厅和研发投入很难快速转化利润。如果高端部件订单落地不及预期,这笔卡位投入就会变成沉重的固定资产沉淀。
与此同时,桂和路沿线铝企总部集群扎堆,同质化竞争不可避免。豪美能不能跳出普通铝材展销,真正做成轻量化系统方案的对接枢纽,而不只是多一间展厅,是另一重考验。
这也是所有外迁沥商共同的命题:大沥早已放不下挤压厂房,但保留着全国密度最高的有色交易网络、供应链人脉和广佛人才红利。沥商回来,回的不是车间,而是产业价值网络的枢纽。
铝型材行业早已告别建筑材的红利期,突围的门槛从产能设备,变成客户认证、材料集成、方案开发这类软能力。豪美落子千灯湖,赌的就是未来竞争力一半在产线,一半在离客户更近的实验室和会议室。
一栋楼不等于转型成功。退地的动作,证明它懂得敬畏周期;拿地的选择,是在利润承压时为未来预埋支点。
这条路不是简单的返乡叙事,而是产业分工的二次重构。评判成败的标尺,从来不是楼宇何时落成,而是千灯湖的研发商务网络,能不能持续给清远工厂带来稳定的部件订单,真正从 “按吨卖料”转向“按方案交付”。
豪美已经迈出一步。最终的答案,要交给试样、认证、定点订单,以及起伏不定的产业周期。
来源:城势研究所观察员:胡梦吟
本文来自投稿,不代表佛山财经网立场,如若转载,请注明出处:https://www.fscjw.com/20644.html
佛山财经新传媒,是一家致力于提供佛山本地财经资讯、高端金融数据及产业报告的全媒体平台机构。我们向希望寻求真相的读者提供可信赖的信息源,以客观、专业的视角提供佛山热点财经资讯。投稿/商务邮箱:63119918@qq.com
 微信扫一扫